Endesa obtém lucro líquido ordinário de 292 milhões até março
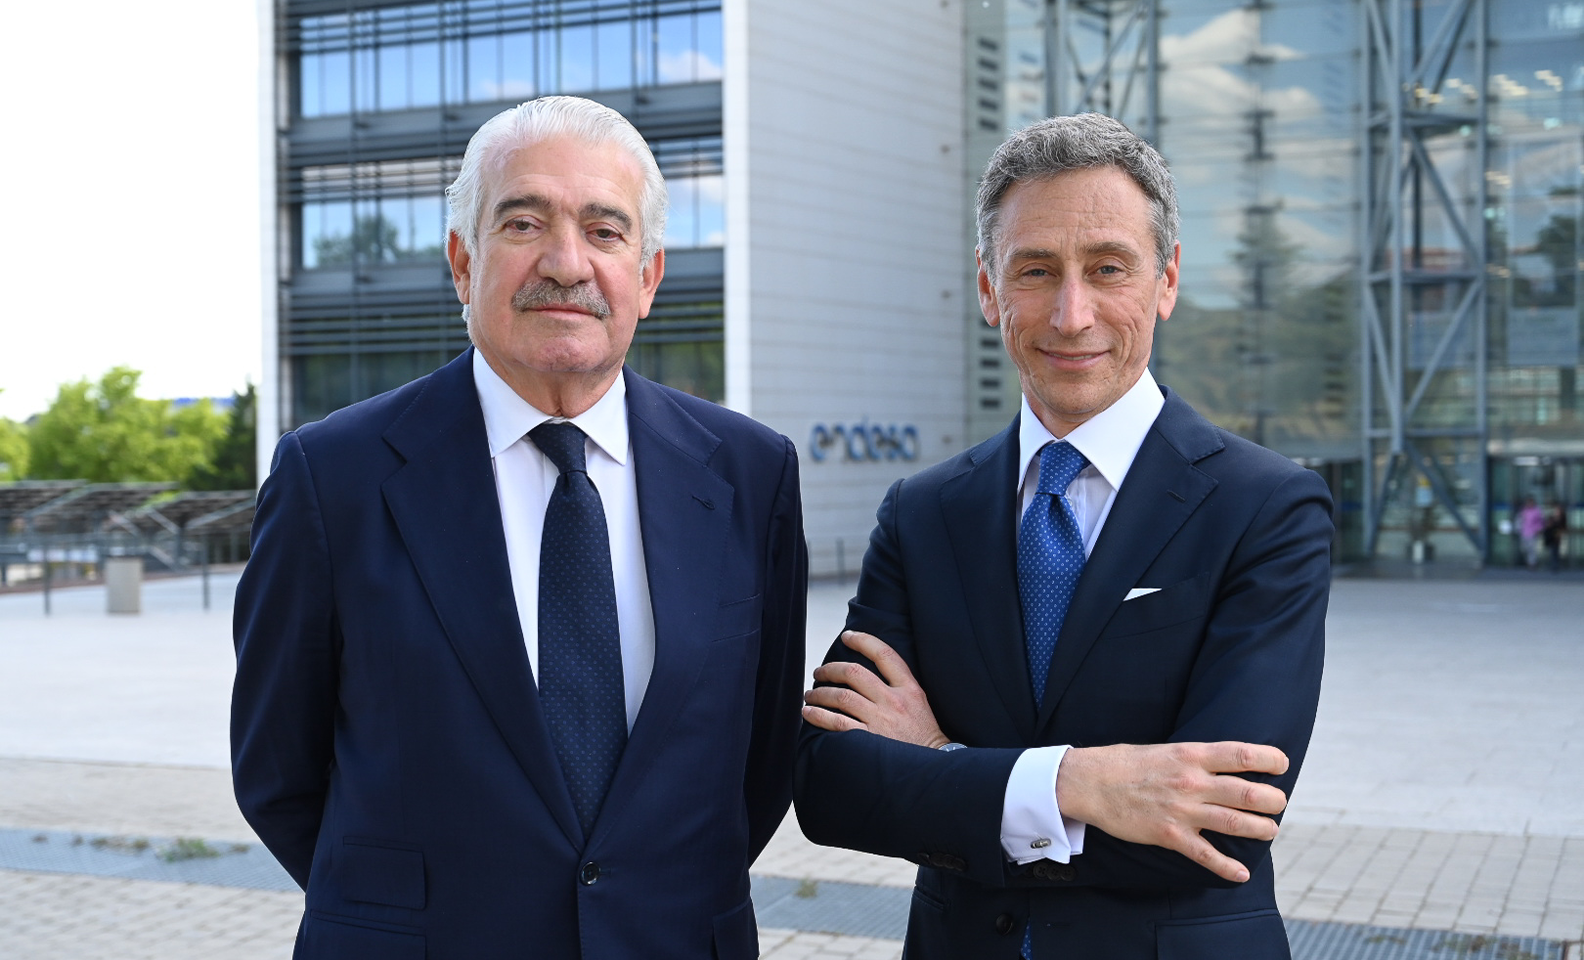
José Bogas, CEO da Endesa, e Marco Palermo, Diretor Geral Económico-Financeiro.
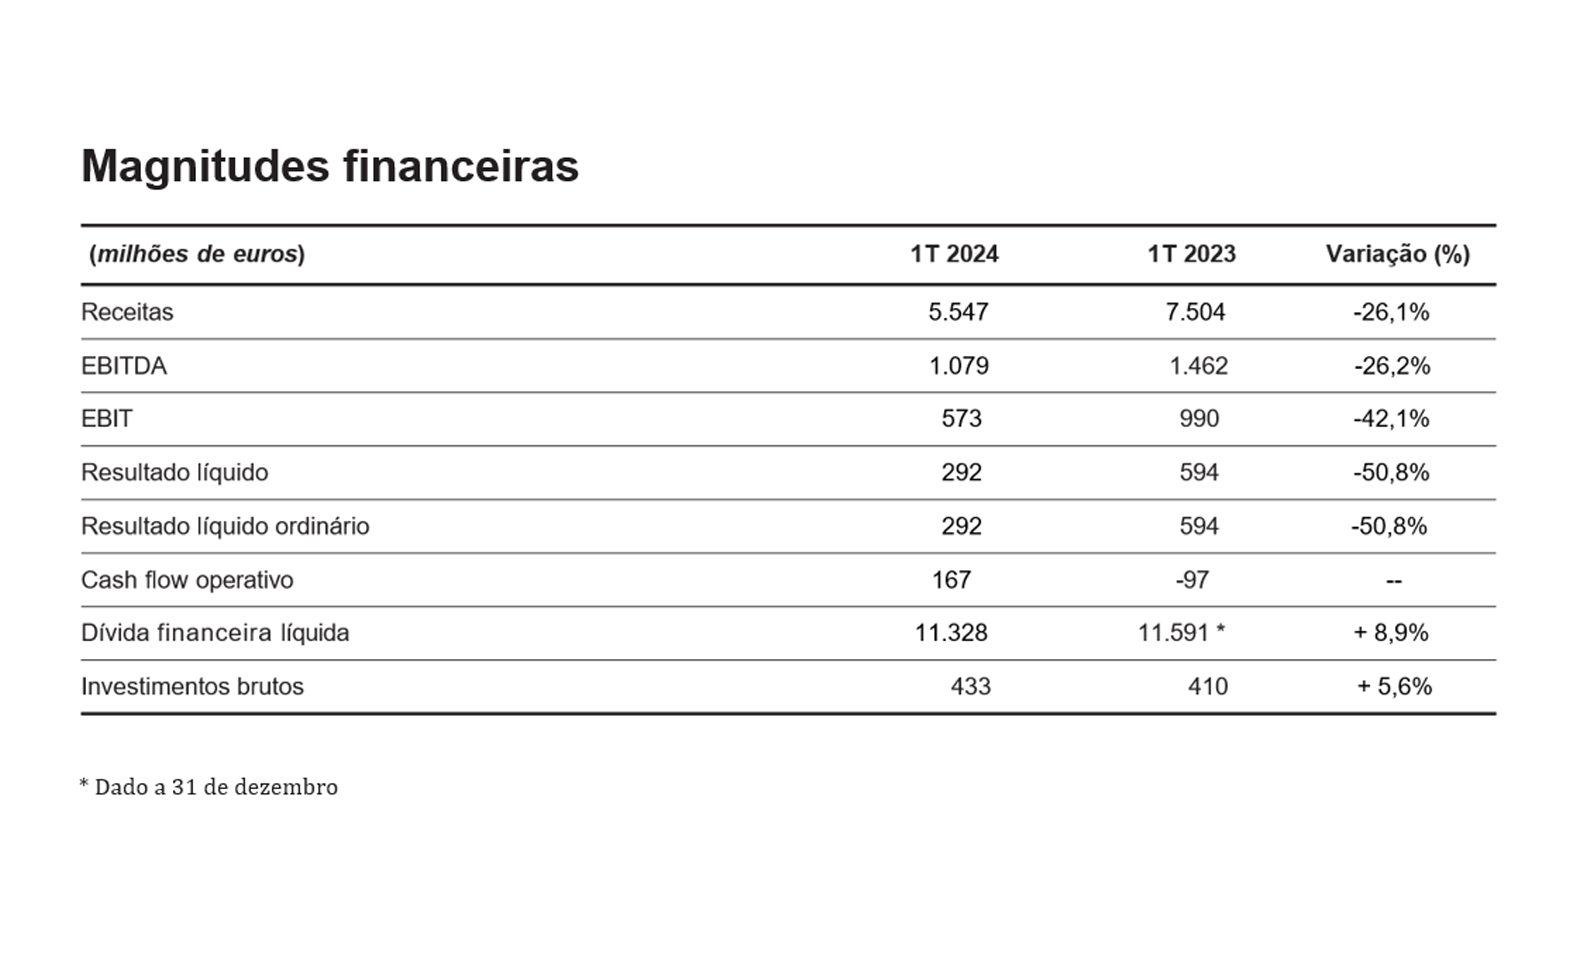
O resultado bruto de exploração (ebitda) totalizou 1.079 milhões, menos 26% do que em 2023.
- A Endesa apresentou um resultado líquido ordinário de 292 milhões de euros, 51% inferior ao registado em 2023, ano em que se registaram impactos positivos decorrentes do contexto de mercado.
- O resultado bruto de exploração (ebitda) situou-se em 1.079 milhões de euros, 26% abaixo dos 1.462 milhões de euros registados em 2023 (um ebitda recorde no primeiro trimestre para a Endesa). A empresa reafirma o seu compromisso com os objetivos anunciados para o ano no último “Capital Markets Day”.
- O cash flow terminou o trimestre positivo (167 milhões de euros), apesar do impacto do pagamento da indemnização da arbitragem do gás.
- O investimento da empresa no trimestre manteve-se estável face ao ano anterior em 412 milhões, com 70% dedicado às redes e renováveis.
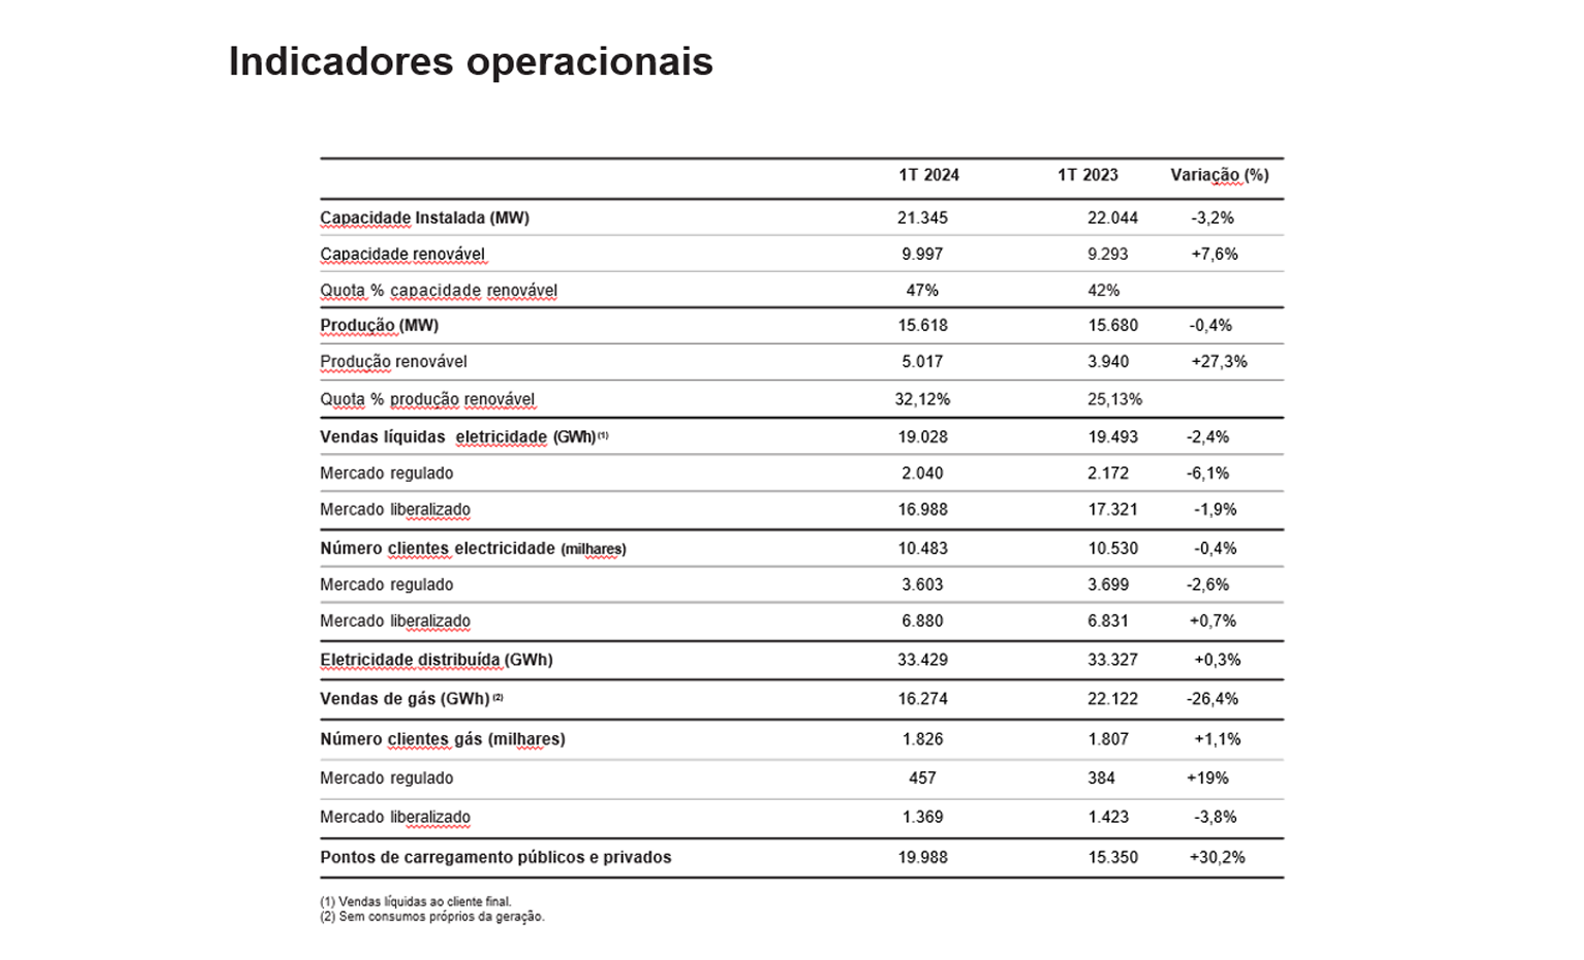
- 90% da produção peninsular foi livre de emissões, sete pontos acima do primeiro trimestre de 2023, com a capacidade renovável a atingir 10.000MW, depois de adicionar 700MW em termos homólogos.
- Mantém a sua posição de liderança no fornecimento de eletricidade com 6,9 milhões de clientes no mercado livre, o que representa uma quota de 29%.
- A empresa encontra-se na fase final do processo de venda de 49% do seu portfólio de centrais solares em operação, o que lhe permitirá manter o controlo de um ativo estratégico num modelo de negócio de empresa elétrica verticalmente integrada.
- A normalização das margens de eletricidade e gás, juntamente com a política de venda antecipada de eletricidade e gás a fornecer aos clientes, permite à empresa proteger as suas margens face a preços de mercado historicamente baixos.
- O CEO, José Bogas, faz um novo apelo para atualizar e melhorar a regulação da distribuição de eletricidade, uma infraestrutura crítica para a Transição Energética.
A Endesa iniciou o ano de 2024 numa situação de progressiva normalização do mercado energético, após as circunstâncias extraordinárias vividas no ano anterior. Prova da mudança de tendência é a queda de 53% nos preços devido ao elevado nível de produção de energia renovável, especialmente hidroelétrica, e à reduzida procura. Neste contexto, a Endesa volta a confirmar o cumprimento dos objetivos estabelecidos no "Capital Markets Day" e, mais uma vez, apela à melhoria e atualização da regulação do negócio de distribuição de eletricidade para permitir a Transição Energética.
Nos primeiros três meses do ano, a empresa obteve um lucro operacional bruto (ebitda) de 1.079 milhões, 26% a menos que no mesmo período de 2023. O primeiro trimestre do ano passado foi o recorde histórico da empresa em termos de ebitda no começo do ano. A evolução do ebitda mostra a normalização da atividade de produção convencional, que inclui a produção térmica (gás) e o negócio do gás, e a contribuição positiva dos restantes segmentos de negócio.
O resultado líquido ordinário diminuiu 51% para 292 milhões, refletindo simultaneamente a tendência decrescente do ebitda e o impacto do imposto extraordinário de 1,2% sobre as vendas, uma vez que este não é dedutível.
A empresa está a implementar uma abordagem mais seletiva na sua política de investimento. Do total do capex do trimestre, que ascendeu a 412 milhões e se manteve estável em relação a 2023, 45% destinaram-se às redes e outros 26% às energias renováveis.
A normalização das condições de mercado traduziu-se numa redução de 53% do preço médio da eletricidade praticado no pool, para 45 euros/MWh, incluindo preços negativos pela primeira vez na história a partir de abril. No entanto, os futuros e modelos da empresa apontam para um preço médio de 60 euros/MWh no médio e longo prazo. A procura peninsular no trimestre caiu 0,4% (embora tenha crescido 1,2% com ajuste de mão de obra e temperatura) devido às temperaturas amenas, à não recuperação da procura industrial em sectores como o papel e a metalurgia e às medidas de poupança e eficiência.
As tecnologias livres de emissões representam 78% da capacidade instalada da Endesa, face a 71% em 2023, e geram 90% da produção, mais sete pontos do que há um ano, graças à melhoria da produção hidroelétrica. A Endesa acrescentou 700MW de energias renováveis em relação ao ano anterior, elevando a sua capacidade líquida instalada para cerca de 10.000MW. Quanto ao modelo de parceria anunciado no "Capital Markets Day", a empresa está na fase final da venda de 49% da carteira solar em funcionamento, mantendo o controlo de um ativo estratégico para uma empresa de eletricidade verticalmente integrada.
A evolução comercial consolida a carteira de clientes no mercado livre, que se aproxima dos 7 milhões, dando à Endesa uma quota de mercado de 29% num ambiente altamente competitivo. Ainda, Endesa continua a simplificar a sua estrutura comercial para colocar o cliente no centro.
O aumento da produção renovável elevou a percentagem de vendas a preço fixo a clientes cobertos por produção livre de emissões em cinco pontos percentuais, para 82%. Para além disso, a empresa já efetuou a pré-venda de 95% da sua produção própria para 2024, 86% para 2025 e 53% para 2026.
O negócio do gás também se normalizou em relação a 2023, num contexto de queda de 3,4% da procura em Espanha (incluindo uma queda de 22% da procura de produção térmica). A estratégia de vender antecipadamente o gás comprometido aos fornecedores proporciona uma posição confortável não só para os objetivos de 2024, mas também para os anos seguintes.
José Bogas, CEO da Endesa, comenta sobre o início do ano: "Gerir a situação de volatilidade no mercado é fundamental para a sustentabilidade do nosso negócio e para a recuperação da trajetória de crescimento. A nossa estratégia integrada proporciona proteção ao nosso negócio liberalizado, enquanto cria valor para os nossos acionistas. No que se refere à regulamentação, gostaria de recordar mais uma vez que é necessária uma remuneração justa para que a atividade de distribuição de eletricidade incentive os investimentos. Sem redes bem dimensionadas e resilientes, a transição energética não será possível".
Evolução Financeira
Para além dos principais valores da demonstração de resultados, a Endesa demonstrou solidez na geração de cash flow, terminando o trimestre com um cash flow de 167 milhões de euros. Isto apesar do pagamento da decisão arbitral relativa a um processo arbitral com o Qatar, sem o qual este valor teria sido de 700 milhões de euros.
A dívida líquida aumentou para 11,3 mil milhões de euros devido a investimentos e ao pagamento do dividendo por conta. A dívida bruta manteve-se estável nos 13.800 milhões de euros. Isto permite à Endesa manter um rácio de dívida líquida sobre Ebitda - 2,8 vezes em comparação com 2,4 vezes em 2023 - e um cash flow sobre dívida líquida de 44%.
Sobre a Endesa
A Endesa é uma empresa de eletricidade líder em Espanha e a segunda maior em Portugal. É também o segundo maior operador de gás no mercado espanhol. Tem um negócio integrado de produção, distribuição e comercialização de eletricidade. Também oferece serviços de mobilidade elétrica, onde é um dos principais operadores de pontos de recarga em Espanha, e outros serviços de valor acrescentado destinados à eletrificação dos usos da energia em residências, empresas, indústria e administrações públicas. A Endesa está firmemente comprometida com os ODS das Nações Unidas e, como tal, promove fortemente o desenvolvimento de energias renováveis através da Enel Green Power España, a digitalização das redes através da e-distribución e a responsabilidade social corporativa. Neste último âmbito, atuamos também desde a Fundação Endesa. Contamos com cerca de 9.000 colaboradores. A Endesa faz parte da Enel, o maior grupo de eletricidade da Europa.